
¿Se pueden registrar los gastos sin conectar el banco?
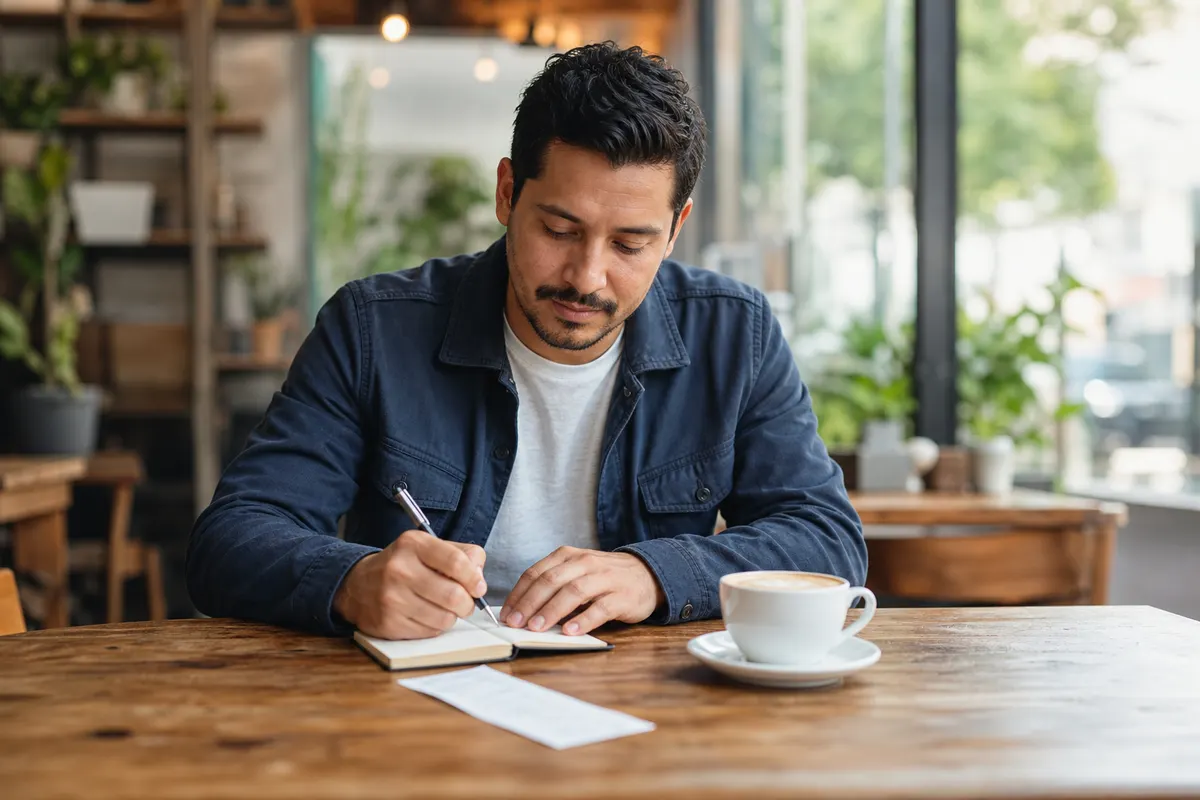
Sí. Para registrar tus gastos sin conectar el banco, anota tú mismo cada compra por categoría, justo después de comprar o en una sesión corta cada semana, y compara los totales con lo que planeaste. Solo necesitas tus recibos o la aplicación de tu banco para mirar, un lugar donde anotar los números y un momento fijo para hacerlo.
Mucha gente lo elige a propósito. No quieren darle la clave de su banco a otra empresa, o ya probaron el registro automático y dejaron de mirarlo. Registrar a mano toma unos minutos, pero en esos minutos está el verdadero valor.
Por qué funciona registrar a mano
La primera razón es la privacidad. Cuando escribes tus propios números, ninguna aplicación guarda la clave de tu banco y ningún servicio externo lee tus movimientos. Si cuidas quién ve tu vida financiera, eso por sí solo decide el asunto.
La segunda razón es la atención. Los registros automáticos hacen fácil ignorar el gasto: cientos de líneas ordenadas por ti que casi nunca lees. Cuando escribes “$46, comer fuera” con tu propia mano, lo sientes. Ese pequeño momento de darte cuenta es lo que cambia el comportamiento, y a mucha gente le basta para gastar un poco menos sin reglas estrictas.
La tercera razón es que te hace pensar en el porqué. Si sigues comprando cosas que no querías de verdad, nuestro artículo sobre por qué compras cosas que no quieres explica los patrones detrás. Registrar a mano es la forma de descubrir esos patrones en tus propios números.
Para ser justos, tiene un costo. Requiere un hábito, y puedes olvidar alguna compra. La revisión semanal que verás abajo atrapa casi todo lo que se escapa.
Empieza con un plan contra el cual comparar
Registrar solo tiene sentido si lo comparas con un plan. Una lista de lo que gastaste te dice qué pasó. Un plan al lado te dice si estuvo bien. Por eso cada compra que registras debe caer en una línea del presupuesto con un monto Planeado.
Usa pocas categorías y que sean claras. La mayoría solo necesita seguir de cerca las líneas flexibles: supermercado, gasolina, comer fuera, artículos del hogar, gastos personales y gastos de los niños. Las cuentas fijas, como la renta o el seguro, son iguales cada mes, así que las anotas una vez cuando las pagas.
Si te gustan las hojas de cálculo, nuestra guía de plantilla de presupuesto en Google Sheets muestra un formato simple con columnas de Planeado y Real. Un cuaderno también sirve. La herramienta importa menos que el hábito.
Elige tu hábito: diario o semanal
Hay dos formas que funcionan. La diaria toma unos dos minutos: cada noche, mira tus recibos o la aplicación de tu banco y suma las compras del día a la línea que corresponde. Es la mejor cuando el dinero está justo o una línea está cerca de su límite.
La semanal toma unos 15 minutos: una vez por semana, siempre a la misma hora, abre los movimientos de tu banco y tu tarjeta de los últimos siete días y anótalo todo. Es más fácil de mantener y alcanza para la mayoría de los hogares.
En cualquiera de las dos, guarda los recibos en un solo lugar hasta anotarlos: un bolsillo de la cartera, un sobre en casa o una foto en el teléfono. El efectivo es lo más fácil de olvidar, así que anótalo cuando lo gastes. Si comparten el dinero, pónganse de acuerdo en quién anota qué, para que nada se cuente dos veces ni se pierda.
Un ejemplo de una semana registrando a mano
Aquí va un ejemplo. Una mamá soltera recibe $3,200 netos al mes. Los números son inventados, pero realistas. Sus líneas flexibles del mes son supermercado $500, gasolina $160, comer fuera $150 y gastos personales $100. Ella registra cada semana, los domingos en la noche.
Después de la primera semana tiene anotado supermercado $128, gasolina $40, comer fuera $62 y personales $25. El supermercado y la gasolina van al ritmo del mes. Comer fuera no: $62 ya es el 41% de $150 después de una semana de cuatro.
Después de la segunda semana, comer fuera llega a $118, lo que deja $32 para las últimas dos semanas. Tiene dos opciones y elige una a propósito: limitar comer fuera a $32, o pasar $30 de gastos personales, donde solo ha gastado $40 de $100. Pasa los $30 y escribe una nota corta en la línea: “dos almuerzos de trabajo, planear $180 el próximo mes”.
De eso se trata registrar. Encontró el problema en la segunda semana, cuando todavía podía elegir, y no el día 30, cuando la única salida es la tarjeta. Si a menudo te quedas sin dinero antes del pago, nuestra guía sobre quedarte sin dinero antes del día de pago te muestra cómo arreglar también las fechas.
Pasos para empezar esta semana
Primero, escribe tu plan para las líneas flexibles si todavía no lo tienes: un número Planeado para cada una. Segundo, elige diario o semanal y pon un recordatorio en el teléfono para la misma hora cada día o cada semana. Tercero, elige un solo lugar para los recibos.
Luego, en tu primera sesión, anota todo desde el inicio del mes. La primera vez puede tardar más. Después, compara cada línea con su plan y toma una decisión para cualquier línea que vaya adelantada. Al final del mes, haz una última revisión con tus estados de cuenta completos y cierra el mes.
Si se te pasa una semana, no lo dejes. Ponte al día con tus estados de cuenta en una sola sesión; toma más tiempo, pero no se pierde nada. Una vez al mes, revisa también tu estado de cuenta buscando cargos que nunca anotaste, sobre todo suscripciones y renovaciones anuales. El hábito de registrar consiste en volver cada vez, no en no fallar nunca.
Si quieres recordar por qué se pasó una línea, anótalo donde registras. Hoarding Wealth tiene un Journal para las reflexiones más grandes, como un patrón que notas cada vez que tienes una semana difícil.
Registrar a mano en Hoarding Wealth
Hoarding Wealth nunca se conecta a bancos y nunca mueve dinero. Es una decisión a propósito, y encaja con todo lo anterior: tú escribes tus números, así que te mantienes cerca de cada dólar. Puedes ver la idea completa en cómo funciona.
En el Presupuesto, cada partida tiene un monto Planeado y un monto Real. A medida que registras, actualiza el Real de esa línea con tu total acumulado y agrega una nota cuando algo cambie este mes. La vista de Semana muestra lo que sale cada semana y cuánto queda. Al terminar el mes, escribes el Real final, marcas cada partida como hecha y el mes se cierra solo, con tu puntaje del presupuesto guardado.
El plan gratis incluye el presupuesto base cero del mes actual con una fuente de ingreso, Planeado y Real en cada partida, y Wealth Coach para tus preguntas, en español o en inglés. Si quieres saber qué hábitos de gasto vigilar más de cerca, haz primero la prueba gratis de personalidad financiera.
Preguntas frecuentes
¿Es seguro conectar mi banco a una aplicación de presupuesto?
Muchos servicios usan conexiones seguras, pero igual compartes el acceso a los datos de tu cuenta con otra empresa. Si prefieres no hacerlo, registrar a mano funciona igual de bien y esos datos se quedan contigo.
¿Cada cuánto debo registrar mis gastos?
A diario si el dinero está justo o una línea está cerca de su límite; cada semana para la mayoría de los hogares. El mejor horario es el que de verdad vas a cumplir.
¿Cuál es la forma más fácil de registrar el gasto en efectivo?
Anótalo cuando lo gastes, en el teléfono o en una libretita, y súmalo a tu presupuesto en tu siguiente sesión. El efectivo no deja rastro, por eso es lo más fácil de olvidar.
¿Tengo que registrar cada compra?
Registra cada compra de tus líneas flexibles, como supermercado, gasolina y comer fuera. Las cuentas fijas, como la renta, solo se anotan una vez, cuando se pagan.